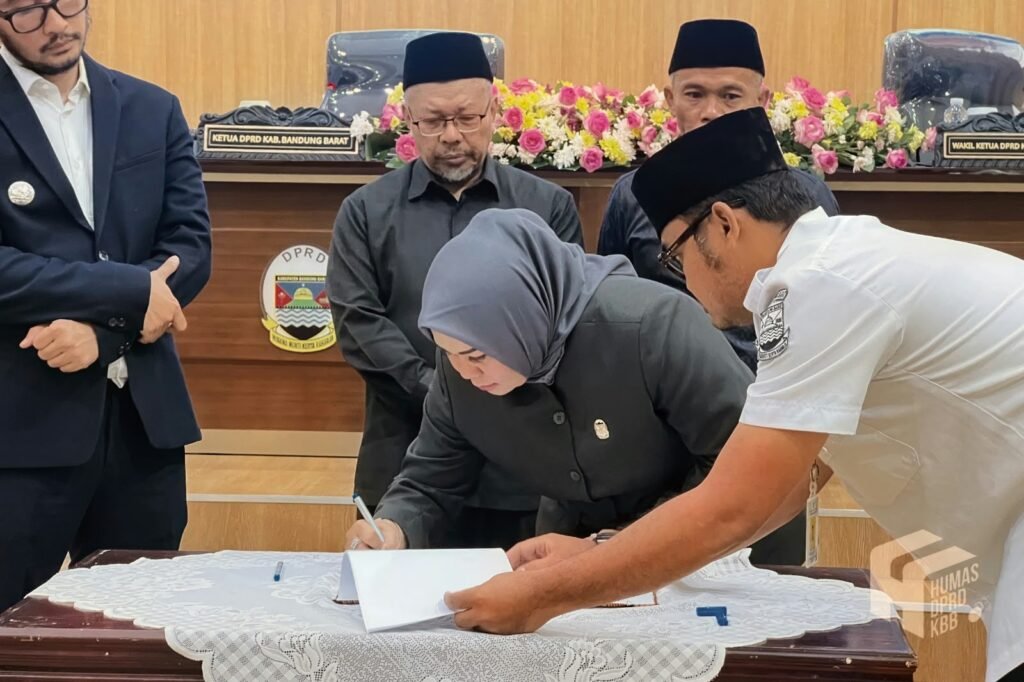
Jurnalis9.com Bandung Barat , 30 Sept 2026 DPRD Kabupaten Bandung Barat bersama Bupati Bandung Barat menyepakati Rancangan Peraturan Daerah tentang Perubahan APBD Tahun Anggaran 2026 dalam rapat paripurna di Gedung DPRD KBB. Kesepakatan tersebut menghasilkan struktur anggaran yang secara pembiayaan berada dalam posisi seimbang, meski terdapat selisih antara pendapatan dan belanja daerah.
Berdasarkan hasil akhir pembahasan, Pendapatan Daerah ditetapkan sebesar Rp3.096.816.662.191. Sementara Belanja Daerah mencapai Rp3.302.493.288.740. Dengan demikian, terdapat defisit sebesar Rp205.676.626.549.

Defisit tersebut ditutup melalui Pembiayaan Netto yang bersumber dari Sisa Lebih Perhitungan Anggaran atau SiLPA tahun sebelumnya dengan nilai yang sama. Secara aritmetika, skema ini membuat perubahan APBD berada dalam kondisi seimbang. Namun, keseimbangan postur anggaran tidak dengan sendirinya menunjukkan bahwa seluruh persoalan fiskal daerah telah selesai.
Titik perhatian berikutnya justru berada pada kemampuan pemerintah daerah menjaga kualitas pendapatan sekaligus memastikan belanja menghasilkan manfaat yang terukur. Banggar DPRD KBB memberikan catatan agar pemerintah daerah lebih optimal menggali potensi Pajak Daerah, Retribusi Daerah, dan Pendapatan Asli Daerah lain yang sah.

Dorongan tersebut menunjukkan persoalan yang lebih mendasar dalam pengelolaan APBD, yakni kapasitas fiskal. Ketika pendapatan daerah belum mampu mengikuti kebutuhan belanja, ruang pemerintah untuk membiayai program pembangunan secara mandiri menjadi terbatas. Karena itu, peningkatan PAD tidak cukup dilakukan melalui target angka, tetapi membutuhkan penguatan basis data wajib pajak dan retribusi, perbaikan administrasi, serta pelayanan publik yang mendukung kepatuhan masyarakat.
Pada sisi belanja, perubahan APBD diarahkan untuk menjawab kebutuhan yang masih harus diselesaikan pada sisa tahun anggaran. Infrastruktur dan pelayanan dasar menjadi dua bidang yang mendapat perhatian. Arah tersebut berkaitan langsung dengan kebutuhan masyarakat, mulai dari kualitas jalan dan fasilitas publik hingga keberlanjutan layanan pendidikan dan kesehatan.
Persoalannya adalah waktu. Perubahan APBD disepakati ketika tahun anggaran 2026 telah memasuki fase akhir. Kondisi itu membuat pemerintah daerah harus memastikan program yang memperoleh tambahan atau perubahan alokasi benar-benar memiliki kesiapan pelaksanaan. Anggaran yang tersedia tetapi tidak dapat direalisasikan secara optimal berisiko hanya memperbesar angka belanja tanpa memberikan dampak yang sebanding.
Karena itu, setiap perubahan alokasi perlu dikaitkan dengan target yang jelas. Infrastruktur harus memiliki prioritas lokasi dan kebutuhan yang terukur. Pelayanan dasar harus diarahkan kepada kelompok masyarakat yang membutuhkan. Program kesejahteraan perlu memiliki indikator hasil yang dapat diperiksa, bukan hanya ukuran serapan anggaran.

Penggunaan SiLPA sebagai sumber pembiayaan defisit juga perlu ditempatkan dalam kerangka pengelolaan fiskal yang hati-hati. SiLPA memang dapat digunakan sesuai ketentuan sebagai sumber pembiayaan, tetapi keberadaannya juga mencerminkan dinamika antara pendapatan, belanja, dan pelaksanaan program pada periode sebelumnya.
Dari perspektif pengawasan, DPRD memiliki pekerjaan lanjutan setelah kesepakatan anggaran tercapai. Fungsi pengawasan diperlukan untuk memastikan perubahan APBD tidak berhenti pada penyesuaian angka, tetapi diterjemahkan menjadi program yang tepat sasaran, terlaksana sesuai jadwal, dan dapat dipertanggungjawabkan.

Bagi pemerintah daerah, tantangan terdekat adalah menjaga keseimbangan antara percepatan pelaksanaan dan kepatuhan terhadap aturan pengelolaan keuangan. Sementara bagi DPRD, pengawasan terhadap realisasi belanja dan capaian program menjadi bagian penting untuk memastikan keputusan anggaran memiliki konsekuensi nyata bagi pelayanan publik.
Kesepakatan R-APBD Perubahan 2026 dengan demikian menjadi titik administratif penting, tetapi ukuran keberhasilannya berada setelah dokumen anggaran dijalankan. Kenaikan atau perubahan alokasi baru memiliki arti ketika mampu memperbaiki layanan, mendukung infrastruktur yang dibutuhkan masyarakat, serta memperkuat kapasitas fiskal daerah. Pada saat yang sama, upaya meningkatkan PAD perlu berjalan beriringan dengan transparansi dan kualitas pelayanan agar kemandirian fiskal tidak hanya menjadi target dalam dokumen anggaran, melainkan berkembang menjadi kemampuan daerah membiayai kebutuhan publik secara lebih berkelanjutan.
Reporter : Komala